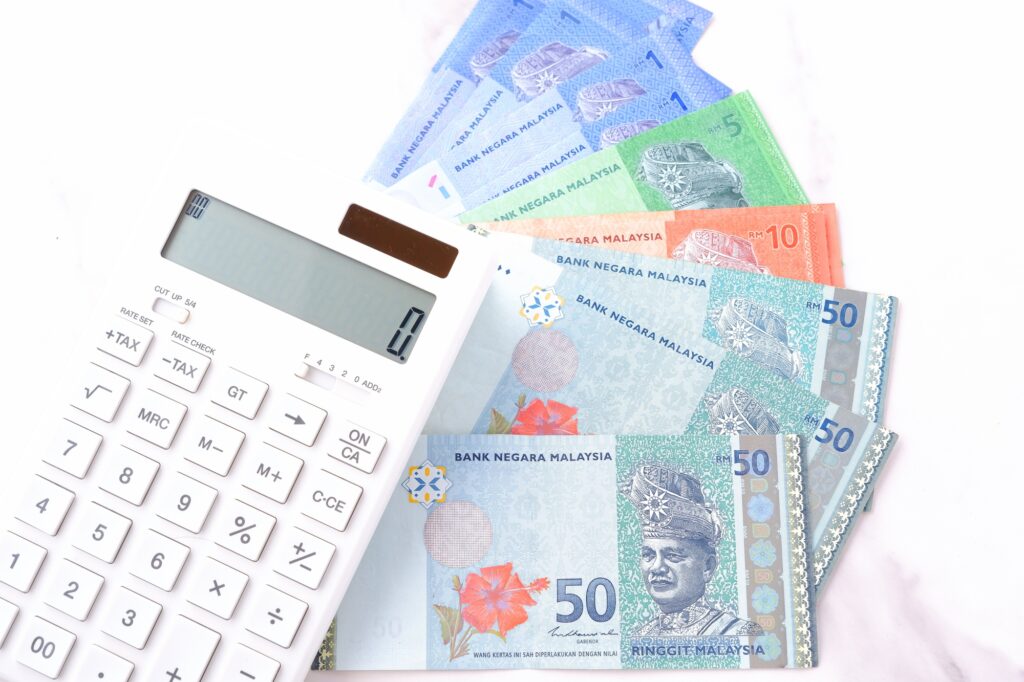
マレーシアには相続税がないため、現地に資産を保有していても、相続時に税金はかからないと考える方もいるでしょう。
マレーシアでは相続税が廃止されていますが、亡くなった方や相続人の住所・国籍、過去の日本での居住歴などによっては、日本の相続税が課される場合があります。日本の相続税の対象となれば、マレーシアにある預金や不動産も課税対象に含まれる可能性があるので注意が必要です。
この記事では、マレーシアの相続財産に日本の相続税がかかる条件を3つのケースで解説します。現地資産の確認方法や、相続税の申告・納税に向けた準備についても紹介します。
マレーシアに相続税はない?
マレーシアでは1991年11月1日に遺産税(Estate Duty)が廃止され、現在は相続税がありません。ただし、日本の相続税がかかるかどうかは、別途確認が必要です。
| 項目 | 結論 |
| マレーシアの相続税 | なし(1991年11月1日に廃止) |
| 日本の相続税 | 住所・国籍・居住歴などの条件によって課税 (日本国籍がある場合は課税されやすい) |
| 現地の相続手続き | 名義変更などに費用が発生 |
マレーシアでは相続税がかからなくても、現地の手続き費用や別の税金が発生する場合があります。
たとえば、相続による不動産の取得には原則として不動産譲渡益税(RPGT)はかかりません。しかし、その後の売却で利益が出た場合は課税されることがあります。
また、マレーシアに住む父が亡くなり、日本在住の子が現地の財産を相続した場合、日本の相続税の対象となることがあります。
日本の相続税の申告・納税期限は、原則として自分のために相続が開始したことを知った日の翌日から10か月以内です。申告が遅れると、無申告加算税や延滞税が発生する場合があるため、早めに課税関係を確認しましょう。
マレーシア資産に日本の相続税がかかる条件
マレーシアの財産に日本の相続税がかかるかどうかは、亡くなった方と相続人の住所・国籍・過去の日本での居住歴などによって決まります。日本国籍の親子を例に、3つのケースを比較します。外国籍の方は課税範囲の判定条件が異なるので注意が必要です。
| ケース | 親 (亡くなった方) | 子 (相続する人) | マレーシアの財産 |
| 相続人だけが日本に住んでいる場合 | マレーシア在住 | 日本在住 | 課税対象 |
| 被相続人だけが日本に住む場合 | 日本在住 | マレーシア在住 | 課税対象 |
| 双方が海外に住んでいる場合 | 海外在住 | 海外在住 | 過去10年以内の日本の住所歴などによって判定 |
なお、マレーシアの長期滞在資格であるMM2Hの取得だけで、日本の相続税の課税範囲が決まるわけではありません。日本の相続税では、生活の本拠がどこにあるかを客観的な事実に基づいて判断します。留学や海外出張などで一時的に日本を離れている場合も、日本に住所があると判断されることがあります。
相続人が日本に住んでいる場合
マレーシアに住む親が亡くなり、日本在住の子が財産を相続するケースです。子が日本に住所を持つ場合、原則としてマレーシアの預金や不動産を含む国内外の財産が日本の相続税の対象になります。
この場合、現地の財産も日本の相続税申告に含める必要があるため、預金残高や不動産の評価資料を確認しましょう。
被相続人だけが日本に住む場合
日本に住む親が亡くなり、マレーシア在住の子が財産を相続するケースです。親が日本に住所を持ち、子が日本国籍であれば、子の海外居住期間にかかわらず、マレーシアの財産も日本の相続税の対象になります。
日本に住所がない子が相続税を申告する場合は、原則として納税管理人を選任し、税務署へ届け出ることが必要です。納税管理人は、税務署からの書類の受領や納税に関する手続きなどを行います。
双方が海外に住んでいる場合
親子ともに海外に住んでいる場合、どちらか一方でも相続開始前10年以内に日本に住所があれば、原則としてマレーシアの財産も日本の相続税の対象になります。一方、親子とも日本国籍で、相続開始前10年以内にいずれも日本に住所を有していなければ、マレーシアにある財産は原則として日本の相続税の対象外となります。
ただし、日本国内の預金や不動産などは、国外財産が課税対象外となる場合でも相続税の対象です。なお、親が国外転出時課税の納税猶予を受けていた場合は、課税範囲の判定が異なることがあるため、個別に確認が必要です。
マレーシアの相続で確認する現地資産
マレーシアの相続手続きは、遺言の有無や宗教、財産の種類などによって異なります。日本の相続税申告に向けて、特に確認しておきたい定期預金と不動産について解説します。
MM2Hの定期預金は払戻し条件を確認する
MM2Hの定期預金には、引き出しに制限があります。マレーシア観光芸術文化省(MOTAC)が公表する現行の新規参加者向け制度では、承認後に元本の最大50%を引き出すことができ、マレーシア国内での住宅購入、教育費、医療費、観光などの用途に限られています。ただし、過去の制度で加入した方には異なる引き出し条件が適用される場合があるため、加入時の制度区分を確認する必要があります。
MOTACの一般的な案内では、参加者が定期預金の全額を引き出すには、MM2Hの終了手続きが必要です。ただし、名義人が亡くなった場合の払戻しは、通常の引き出しとは異なるため、個別に確認する必要があります。
MOTACでは、MM2Hの主たる参加者が亡くなった場合、事前に扶養家族として登録された近親者への資格の承継が認められると案内しています。ただし、MM2Hの資格の承継と定期預金の相続手続きは別の問題です。預金先の銀行や現地の専門家に、死亡後の払戻し条件や必要書類を確認しておきましょう。
相続に備え、預金先の銀行やMM2Hの制度区分、死亡後の払戻し条件と必要書類を確認しておきましょう。払戻しに時間がかかる場合は、日本の相続税の納税資金にも影響します。
不動産は相続後の保有条件を確認する
マレーシアでは、外国人による不動産の取得や保有について、州ごとに条件が定められています。相続による名義変更でも、州当局の承認が必要になる場合があります。
相続人が不動産を保有できるか、現地の弁護士などに確認しましょう。あわせて、所有権の種類や共有持分、ローンの残高も把握しておくことが重要です。
不動産の名義変更や売却には時間がかかることがあるため、日本の相続税の納税期限を踏まえた資金計画が必要です。
また、MM2Hの現行の新規参加者向け制度では、原則として購入した住宅を10年間売却できない制限が設けられています。ただし、より高額な住宅への買い換えなどには例外があります。相続による名義変更後に売却できるかについても、加入時のMM2Hの制度区分や現地の法令を確認しましょう。売却する場合は、不動産譲渡益税(RPGT)の課税関係も確認が必要です。
マレーシア資産の相続税申告に必要な準備
マレーシアの財産が日本の相続税の課税対象となる場合は、現地の相続手続きと並行して申告準備を進めます。申告の要否、財産の評価資料、納税資金の3つを確認しましょう。
基礎控除から申告の要否を確認する
日本の相続税は、課税価格の合計額が基礎控除額を超える場合、原則として申告が必要です。基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」で計算し、相続人が子2人なら4,200万円です。
課税価格の合計額は、課税対象となる国内外の財産から非課税財産や借入金、葬式費用などを差し引き、加算対象となる生前贈与を加えて求めます。
生前贈与の加算対象期間は段階的に延長され、2031年1月1日以後の相続では原則として相続開始前7年以内となります。
なお、配偶者の税額軽減など、申告を要件とする特例を利用する場合は、税額がゼロでも申告が必要です。
相続財産の評価資料をそろえる
日本の相続税申告では、原則として亡くなった日時点の財産を日本円で評価します。外貨建ての財産は、原則として相続人の取引金融機関が公表する死亡日の最終TTB(対顧客直物電信買相場)などで円換算します。ただし、外貨預金など取引金融機関が特定されている場合は、その金融機関が公表する為替相場を使用します。
また、死亡日に為替相場がない場合は、その前の最も近い日の相場を使用します。一方、外貨建ての借入金などの債務については、原則としてTTS(対顧客直物電信売相場)を使用します。
なお、マレーシアリンギットについては、金融機関によってTTBが公表されていない場合があります。そのため、使用する為替相場とその算定根拠を確認し、適切な換算方法を検討することが重要です。
マレーシアの資料は英語やマレー語で作成されることもあるため、早めに収集しましょう。
| 資産 | そろえたい資料 |
| 預金・定期預金 | 死亡日時点の残高証明書 |
| 不動産 | 権利証明書、売買契約書、時価の算定資料 |
| ローン | 死亡日時点の借入残高証明書 |
| 共通 | 円換算に使用する為替レートの記録 |
必要な資料を早めに確認し、保管場所を家族と共有しておくことが重要です。現地での書類取得に時間がかかる場合もあるため、余裕を持って準備しましょう。
申告期限までの納税資金を確保する
日本の相続税の申告・納税期限は、原則として相続開始を知った日の翌日から10か月以内です。現地の相続手続きが終わっていなくても、期限は原則として延長されません。遺産分割がまとまらない場合も、法定相続分などに従って取得したものとして期限内に申告します。
相続税は原則として金銭で一括納付するため、現地資産の払戻しや売却に時間がかかる場合は、納税資金を確保しておくことが必要です。
たとえば、マレーシア在住の日本国籍の父が亡くなり、配偶者はおらず、東京に住む日本国籍の子2人だけが次の財産を相続したとします。
| 財産 | 金額(円換算) | 納税資金としての利用 |
| マレーシアのコンドミニアム | 8,000万円 | 売却に時間がかかる |
| MM2Hの定期預金 | 2,250万円 | 払戻し手続きが必要 |
| 日本の上場株式 | 3,000万円 | 売却後に利用可能 |
| 日本の預金 | 1,500万円 | 払戻し手続き後に利用可能 |
| 合計 | 1億4,750万円 | ― |
※借入金、葬式費用、生前贈与、税額控除や特例は考慮していません。財産額は円換算後の仮定の金額です。
この場合、基礎控除4,200万円を差し引いた課税遺産総額は1億550万円です。子2人が法定相続分どおりに相続すると、相続税の総額は1,765万円となります。
この例では、日本の預金1,500万円だけでは、相続税の総額1,765万円に対して265万円不足します。ただし、実際の相続税は相続人ごとに納付するため、それぞれが取得する財産と納税額を踏まえた資金計画が必要です。
現地資産の払戻しや売却が間に合わない可能性もあるため、国内の預金や株式などで納税資金を確保できるか、早めに確認しましょう。
海外資産の相続税の相談なら税理士法人ネイチャー
税理士法人ネイチャーでは、マレーシアを含む海外資産の相続税についてご相談を承っています。亡くなった方や相続人の住所・国籍、海外資産の状況などを確認し、日本での相続税申告の要否や課税対象となる財産を整理します。
マレーシアの不動産や預金など、海外資産を含む相続では、日本の相続税の課税範囲や財産評価、為替換算など、専門的な税務判断が必要です。当法人では、こうした国際相続税務に対応するほか、国際的な会計事務所ネットワーク「TIAG®」を通じて、必要に応じて海外の専門家と連携することも可能です。
また、海外資産の払戻しや売却に時間がかかる場合には、日本の相続税申告・納税期限を踏まえ、納税資金の必要額や準備すべき事項についてもご相談いただけます。
また、現在の顧問税理士との関係を維持したまま、海外資産を含む相続税申告や国際相続税務など、必要な分野に限ったスポットでのご相談も可能です。
まとめ:マレーシアに相続税がなくても日本での課税に備えよう
マレーシアには相続税がありませんが、亡くなった方や相続人の住所・国籍、過去の日本での居住歴などによっては、現地の財産にも日本の相続税がかかります。
日本での課税条件を確認したうえで、現地資産の評価資料や納税資金を早めに準備することが重要です。
特に、MM2Hの定期預金や現地の不動産は、払戻しや売却に時間がかかる場合があるため、申告・納税期限を踏まえて計画を立てましょう。
マレーシア資産の相続税についてお悩みの方は、税理士法人ネイチャーの無料相談をご利用ください。
資産運用や税金対策についてどんな不安や疑問もコンサルタントが丁寧にお答えします。
お客様の保有資産をさらに増やすための最適な提案を数多くの選択肢からご提供します。
豊富な経験と、投資や税務の様々な視点から、お客様にあった税金対策を提案します。
相続税の不安やお悩みに、専門チームが最適な対策をご提案します。